Domain 3d-diagnostik.de kaufen?
Wir ziehen mit dem Projekt
3d-diagnostik.de um.
Sind Sie am Kauf der Domain
3d-diagnostik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 3d-diagnostik.de kaufen?
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **

Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
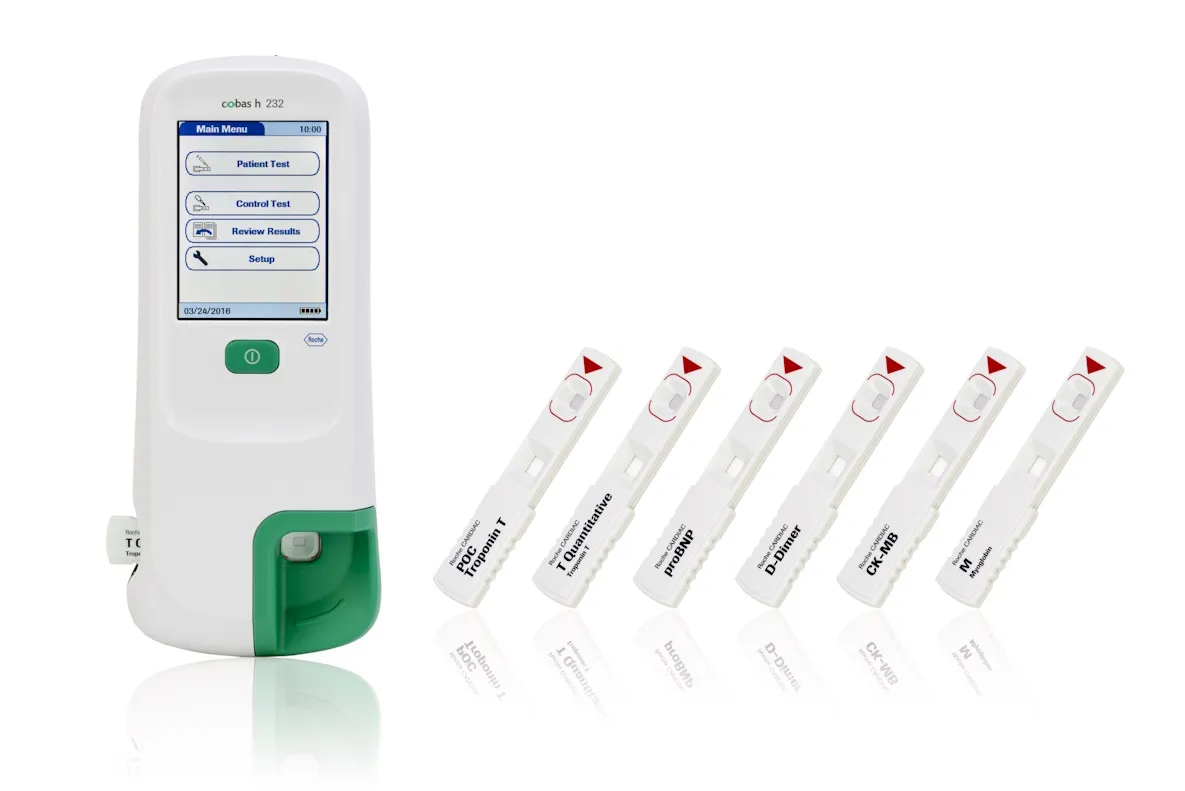
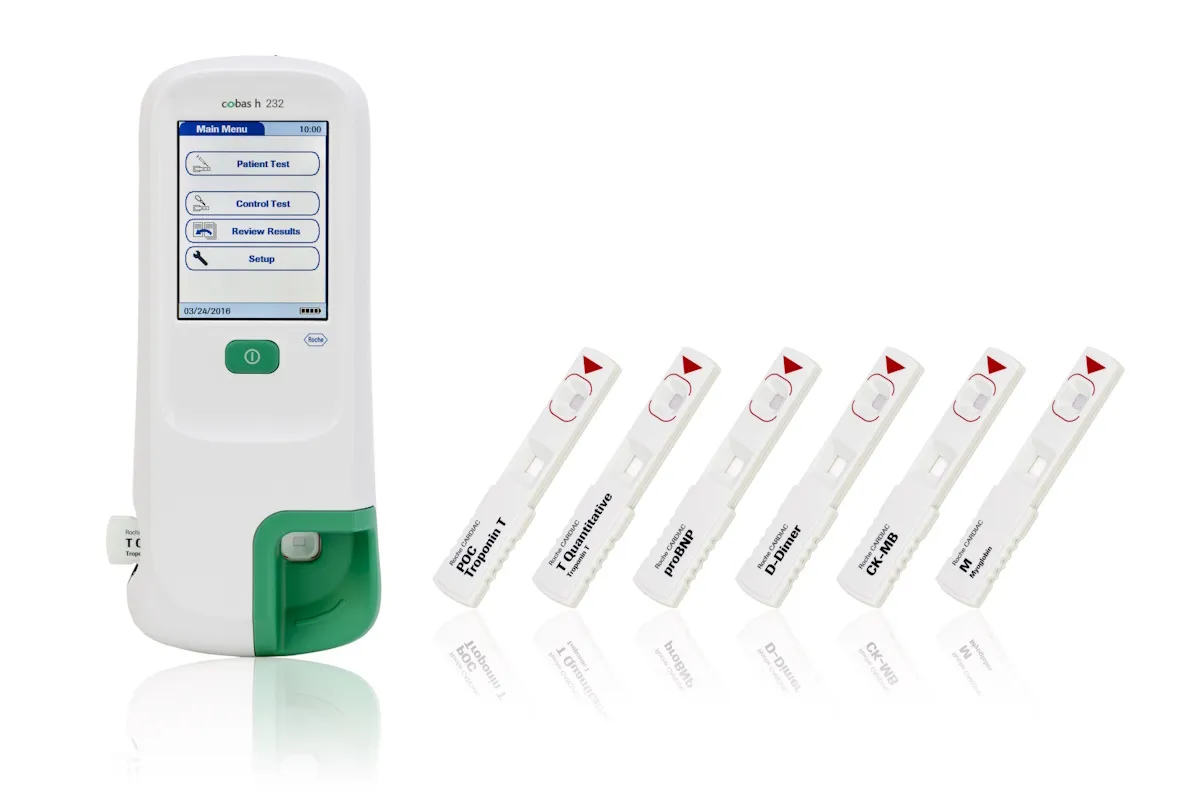
Roche Diagnostik Roche Cobas H232 POC-Analyse-System HBM4 Scanner Version für Kardirale Marker 04901142005Roche cobas h 232 POC-System mit Barcodescanner – kardiale Marker mit sicherer Patientenzuordnung Das Roche cobas h 232 mit integriertem Barcodescanner verbindet die patientennahe Bestimmung kardialer Marker mit einer sicheren, papierlosen Dokumentation. Patienten- und Anwender-IDs werden direkt eingescannt, statt sie von Hand einzugeben. So landet jedes Ergebnis zuverlässig beim richtigen Patienten und kann ohne Übertragungsfehler an das Labor- oder Krankenhausinformationssystem weitergegeben werden. Gemessen werden mit den Roche CARDIAC Teststreifen fünf Parameter als Einzeltests aus 150 µl heparinisiertem venösem Vollblut: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz und D-Dimer zur Abklärung einer tiefen Venenthrombose. Die Scanner-Version eignet sich besonders für Kliniken und Praxen mit hohem Messaufkommen und digitaler Ergebnisdokumentation. Das Gerät ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Patienten- und Anwender-IDs einscannen statt eintippen – weniger Zuordnungs- und Eingabefehler Schnellerer Ablauf bei vielen Messungen, z. B. in Notaufnahme oder Stationsbetrieb Lückenlose, digitale Dokumentation für die Übertragung an LIS und KIS Fünf kardiale Akutparameter – jeweils gezielt als Einzeltest statt im festen Panel Teststreifen direkt aus dem Kühlschrank einsetzbar – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Touchscreen mit geführter Benutzerführung, auch mit Handschuhen bedienbar Mobil einsetzbar mit Akkupack, Anbindung drahtlos oder über die optionale Basisstation Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Mit integriertem Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Messgerät mit integriertem Barcodescanner Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Anwender-ID und Patienten-ID mit dem integrierten Barcodescanner einlesen. Gewünschten Test auswählen und den Teststreifen der passenden CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird der gescannten Patienten-ID zugeordnet, gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Wann lohnt sich die Version mit Barcodescanner? Vor allem bei vielen Messungen pro Tag,2124,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik Roch Cobas H232 POC-Analyse-System HBM4 Basis Version für Kardirale Marker 04901126005Roche cobas h 232 POC-System Basisversion – Analysegerät für kardiale Marker Das Roche cobas h 232 ist ein Point-of-Care-Analysegerät für die patientennahe Bestimmung kardialer Marker in Arztpraxis und Klinik. Mit den Roche CARDIAC Teststreifen misst es aus 150 µl heparinisiertem venösem Vollblut fünf Parameter als Einzeltests: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz sowie D-Dimer zur Abklärung einer tiefen Venenthrombose. Das Ergebnis liegt je nach Test nach 8 bis 12 Minuten vor. Da der jeweils relevante Parameter einzeln gemessen wird statt eines festen Panels, wird nur der Test verbraucht, der für die Fragestellung des Patienten nötig ist. Die Basisversion wird ohne Barcodescanner geliefert. Das cobas h 232 ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Fünf kardiale Akutparameter in einem Gerät – Messung gezielt als Einzeltest statt im Panel Kardiale Diagnostik während der Patient noch vor Ort ist – ohne Probenversand ins Labor Teststreifen können direkt aus dem Kühlschrank verwendet werden – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Messung in drei Schritten mit geführter Benutzerführung über Touchscreen, auch mit Handschuhen bedienbar Anbindung an Labor- und Krankenhausinformationssysteme drahtlos oder über die optionale Basisstation Netzunabhängig mit Akkupack für den mobilen Einsatz Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Basisversion ohne Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Basisgerät Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Test auswählen, Patienten-ID über den Touchscreen eingeben und den Teststreifen der gewünschten CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone des Teststreifens geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird mit Patienten-ID gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Welche Parameter kann das cobas h 232 messen? Fünf kardiale Marker, jeweils als Einzeltest mit eigenem Roche CARDIAC Teststreifen: Troponin T, CK-MB, Myoglobin, NT-proBNP und D-Dimer. Pro Messung wird ein Parameter bestimmt. Kann mit Kapillarblut gemessen werden? Nein. Das cobas h 232 arbeitet mit 150 µl heparinisiertem venösem Vollblut aus einem Blu2249,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
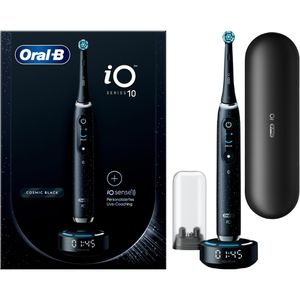
Oral-B Elektrische-Zahnbürste iO Series 10, Black, 7 Putzmodi, 3D-Analyse, mit Lade-ReiseetuiEinzigartige Magnet-Technologie für ein extra leises & sanftes Putzerlebnis Inkl. iOSense-Ladestation und Premium Lade-Reise-Etui Beste Reinigung durch sanfte Mikrovibrationen und runden Bürstenkopf Magnetische iOSense-Ladestation bietet personalisiertes Live-Coaching 7 individuell einstellbare Smart-Putzprogramme 3D Zahn-Tracking aller 16 Zahnflächen durch Künstliche Intelligenz Verfolgt das Putzverhalten auf der Außenseite, Innenseite und Kaufläche Interaktives Farbdisplay zur Putzprogramm-Auswahl & Bürstenkopfwechel Integrierte Bewegungssensoren helfen, alle Zähne gleichmäßig zu reinigen Extra Zahnfleischschutz dank intelligenter Andruckkontrolle Visueller 2-Minuten Timer gibt Auskunft über die empfohlene Putzzeit Schnelles Aufladen Ihrer Zahnbürste in nur ca. 3 Stunden Für 100% gesünderes Zahnfleisch in einer Woche Kompatibel mit den Aufsteckbürsten der Oral-B Serie iO Merkmale: Serie: iO geeignet für: Erwachsene Reinigungstechnik: Mikrovibrationen Programme: Empfindliche Zähne, Saubere Zahnzwischenräume, Zahnfleischschutz Ausführung: App-steuerbar, Bluetooth weitere Produktinformationen: Farbe: Cosmic Black Stromversorgung: Lithium-Ionen-Akku Funktionen: 2 Minuten-Timer, 3D-Reinigungstechnologie, 3D-Zahnflächenanalyse, Andruckkontrolle, Bluetooth, Bürstenkopfwechsel, interaktives Schwarz/Weiß-Display, Künstliche Intelligenz, Ladestandsanzeige, Positionserkennung Putzprogramme: Aufhellen, Zungenreinigung), 7 Smart-Modi (Tägliche Reinigung, Zahnfleischschutz, Intensive Reinigung, Sensitiv+, Sensitiv Lieferung inkl.: magnetische iOSense Ladestation, Aufsteckbürste (Ultimative Reinigung), Mini-Etui für Aufsteckbürsten, Premium Lade-Reise-Etui252,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.