Domain 3d-diagnostik.de kaufen?
Wir ziehen mit dem Projekt
3d-diagnostik.de um.
Sind Sie am Kauf der Domain
3d-diagnostik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 3d-diagnostik.de kaufen?
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
Ähnliche Suchbegriffe für Versicherungssumme
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **

Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
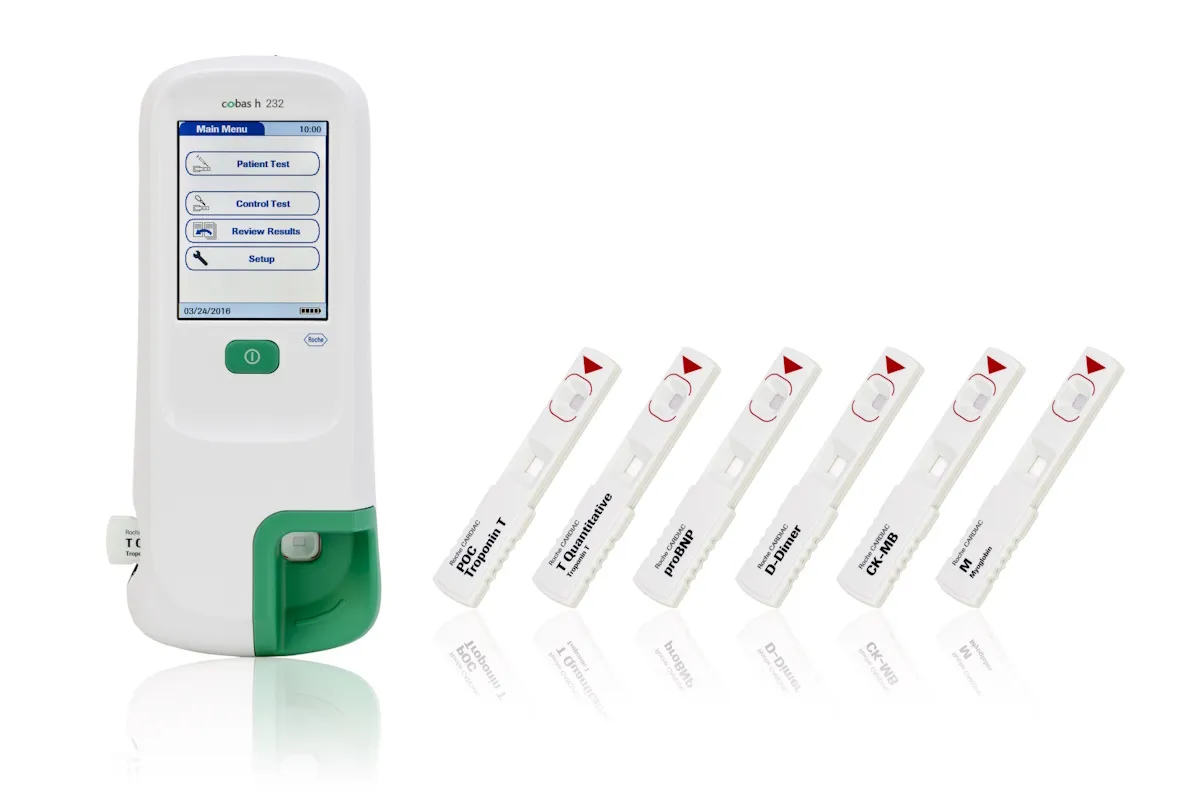
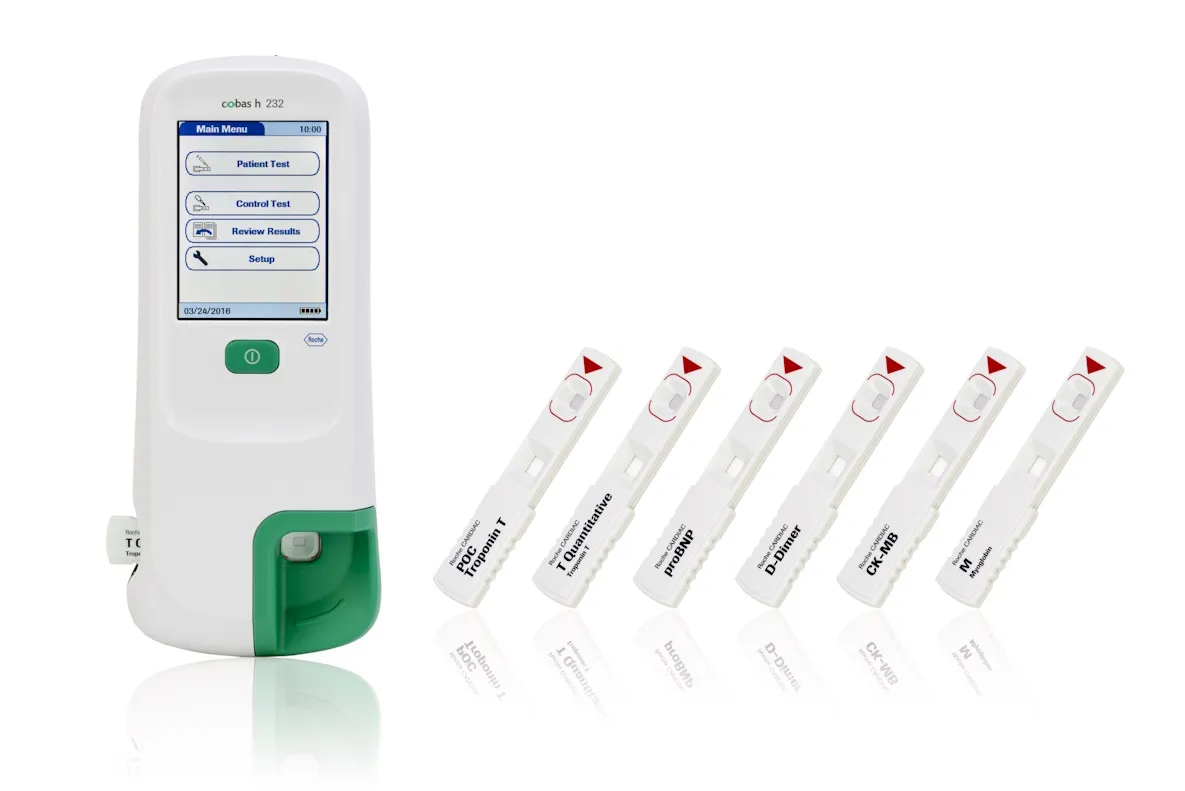
Roche Diagnostik Roch Cobas H232 POC-Analyse-System HBM4 Basis Version für Kardirale Marker 04901126005Roche cobas h 232 POC-System Basisversion – Analysegerät für kardiale Marker Das Roche cobas h 232 ist ein Point-of-Care-Analysegerät für die patientennahe Bestimmung kardialer Marker in Arztpraxis und Klinik. Mit den Roche CARDIAC Teststreifen misst es aus 150 µl heparinisiertem venösem Vollblut fünf Parameter als Einzeltests: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz sowie D-Dimer zur Abklärung einer tiefen Venenthrombose. Das Ergebnis liegt je nach Test nach 8 bis 12 Minuten vor. Da der jeweils relevante Parameter einzeln gemessen wird statt eines festen Panels, wird nur der Test verbraucht, der für die Fragestellung des Patienten nötig ist. Die Basisversion wird ohne Barcodescanner geliefert. Das cobas h 232 ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Fünf kardiale Akutparameter in einem Gerät – Messung gezielt als Einzeltest statt im Panel Kardiale Diagnostik während der Patient noch vor Ort ist – ohne Probenversand ins Labor Teststreifen können direkt aus dem Kühlschrank verwendet werden – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Messung in drei Schritten mit geführter Benutzerführung über Touchscreen, auch mit Handschuhen bedienbar Anbindung an Labor- und Krankenhausinformationssysteme drahtlos oder über die optionale Basisstation Netzunabhängig mit Akkupack für den mobilen Einsatz Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Basisversion ohne Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Basisgerät Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Test auswählen, Patienten-ID über den Touchscreen eingeben und den Teststreifen der gewünschten CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone des Teststreifens geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird mit Patienten-ID gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Welche Parameter kann das cobas h 232 messen? Fünf kardiale Marker, jeweils als Einzeltest mit eigenem Roche CARDIAC Teststreifen: Troponin T, CK-MB, Myoglobin, NT-proBNP und D-Dimer. Pro Messung wird ein Parameter bestimmt. Kann mit Kapillarblut gemessen werden? Nein. Das cobas h 232 arbeitet mit 150 µl heparinisiertem venösem Vollblut aus einem Blu2249,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik Roche Cobas H232 POC-Analyse-System HBM4 Scanner Version für Kardirale Marker 04901142005Roche cobas h 232 POC-System mit Barcodescanner – kardiale Marker mit sicherer Patientenzuordnung Das Roche cobas h 232 mit integriertem Barcodescanner verbindet die patientennahe Bestimmung kardialer Marker mit einer sicheren, papierlosen Dokumentation. Patienten- und Anwender-IDs werden direkt eingescannt, statt sie von Hand einzugeben. So landet jedes Ergebnis zuverlässig beim richtigen Patienten und kann ohne Übertragungsfehler an das Labor- oder Krankenhausinformationssystem weitergegeben werden. Gemessen werden mit den Roche CARDIAC Teststreifen fünf Parameter als Einzeltests aus 150 µl heparinisiertem venösem Vollblut: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz und D-Dimer zur Abklärung einer tiefen Venenthrombose. Die Scanner-Version eignet sich besonders für Kliniken und Praxen mit hohem Messaufkommen und digitaler Ergebnisdokumentation. Das Gerät ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Patienten- und Anwender-IDs einscannen statt eintippen – weniger Zuordnungs- und Eingabefehler Schnellerer Ablauf bei vielen Messungen, z. B. in Notaufnahme oder Stationsbetrieb Lückenlose, digitale Dokumentation für die Übertragung an LIS und KIS Fünf kardiale Akutparameter – jeweils gezielt als Einzeltest statt im festen Panel Teststreifen direkt aus dem Kühlschrank einsetzbar – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Touchscreen mit geführter Benutzerführung, auch mit Handschuhen bedienbar Mobil einsetzbar mit Akkupack, Anbindung drahtlos oder über die optionale Basisstation Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Mit integriertem Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Messgerät mit integriertem Barcodescanner Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Anwender-ID und Patienten-ID mit dem integrierten Barcodescanner einlesen. Gewünschten Test auswählen und den Teststreifen der passenden CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird der gescannten Patienten-ID zugeordnet, gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Wann lohnt sich die Version mit Barcodescanner? Vor allem bei vielen Messungen pro Tag,2124,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
-
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
Ähnliche Suchbegriffe für Versicherungssumme
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Oral-B Elektrische-Zahnbürste iO Series 10, White, 7 Putzmodi, 3D-Analyse, mit Lade-ReiseetuiEinzigartige Magnet-Technologie für ein extra leises & sanftes Putzerlebnis Inkl. iOSense-Ladestation und Premium Lade-Reise-Etui Beste Reinigung durch sanfte Mikrovibrationen und runden Bürstenkopf Magnetische iOSense-Ladestation bietet personalisiertes Live-Coaching 7 individuell einstellbare Smart-Putzprogramme 3D Zahn-Tracking aller 16 Zahnflächen durch Künstliche Intelligenz Verfolgt das Putzverhalten auf der Außenseite, Innenseite und Kaufläche Interaktives Farbdisplay zur Putzprogramm-Auswahl & Bürstenkopfwechel Integrierte Bewegungssensoren helfen, alle Zähne gleichmäßig zu reinigen Extra Zahnfleischschutz dank intelligenter Andruckkontrolle Visueller 2-Minuten Timer gibt Auskunft über die empfohlene Putzzeit Schnelles Aufladen Ihrer Zahnbürste in nur ca. 3 Stunden Für 100% gesünderes Zahnfleisch in einer Woche Kompatibel mit den Aufsteckbürsten der Oral-B Serie iO Merkmale: Serie: iO geeignet für: Erwachsene Reinigungstechnik: Mikrovibrationen Programme: Empfindliche Zähne, Saubere Zahnzwischenräume, Zahnfleischschutz Ausführung: App-steuerbar, Bluetooth weitere Produktinformationen: Farbe: Stardust White Stromversorgung: Lithium-Ionen-Akku Funktionen: 2 Minuten-Timer, 3D-Reinigungstechnologie, 3D-Zahnflächenanalyse, Andruckkontrolle, Bluetooth, Bürstenkopfwechsel, interaktives Schwarz/Weiß-Display, Künstliche Intelligenz, Ladestandsanzeige, Positionserkennung Putzprogramme: Aufhellen, Zungenreinigung), 7 Smart-Modi (Tägliche Reinigung, Zahnfleischschutz, Intensive Reinigung, Sensitiv+, Sensitiv Lieferung inkl.: magnetische iOSense Ladestation, Aufsteckbürste (Ultimative Reinigung), Mini-Etui für Aufsteckbürsten, Premium Lade-Reise-Etui254,76 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Untersuchung und Diagnostik für Rettungsdienst und NotfallmedizinUntersuchung und Diagnostik für Rettungsdienst und Notfallmedizin , Einzigartiges Werk zu Untersuchung und Diagnostik speziell für Präklinik und Notaufnahme! Dieses Buch bietet Ihnen umfassendes Wissen zur klinischen Untersuchung von Patient*innen speziell für die präklinische Notfallmedizin, Rettungsdienst und Notaufnahme. Mit diesem Buch erlernen und vertiefen Sie Methoden der zielgerichteten Kurzanamnese, Softskills und Untersuchungstechniken, um eine Arbeitshypothese zu stellen und eine Entscheidung für die passende Weiterversorgung des Patienten zu treffen. So können Sie die Aufgaben in der Versorgung von Patient*innen in der Notfallversorgung besser bewältigen und auch die Patientensicherheit erhöhen. Das Buch bietet: Ablauf von Untersuchungen der verschiedenen Organsysteme Pathologische Befunden, Schnelltests, Blickdiagnostik Dokumentation und Übergabe Differentialdiagnostik anhand von Leitsymptomen Alle Inhalte entsprechen der neusten Leitlinien, Scores und Guidelines. , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230413, Redaktion: Jahn, Matthias~Löwe, Frank~Praetz, Michael~Jähnichen, Gunnar, Seitenzahl/Blattzahl: 392, Abbildungen: 250 farbige Abbildungen, Keyword: Untersuchung; Ersteinschätzung; Rettungsdienst; Notfallsanitäter; Rettungssanitäter; Notfall; Notaufnahme; Anamnese; Diagnose; Diagnostik; Sonografie; Sonographie; Notfallsanitäterausbildung; Ausbildung, Fachschema: Notfall~Anamnese~Medizin / Anamnese~Untersuchung (medizinisch)~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Untersuchung von Patienten~Notfallmedizin~Erste Hilfe, Rettungsdienst, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 271, Breite: 213, Höhe: 20, Gewicht: 1084, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.